
Pressemitteilung | 08.10.2026

Unternehmen verzeichnen starken Anstieg der Schäden durch Betriebsunterbrechungen
- Die durchschnittliche Schadenssumme bei Betriebsunterbrechungen (BU) liegt bei über 850.000 Euro und damit rund 70 Prozent höher als bei durchschnittlichen Sachschäden.
- Feuer und Explosionen machen mehr als 40 Prozent des Gesamtwerts der analysierten Schadensfälle aus.
- 74 Prozent der Schadensfälle und 66 Prozent des gesamten Schadenswerts sind ohne Bezug zu Naturkatastrophen.
Unternehmen sind zunehmend dem Risiko steigender Betriebsunterbrechungsschäden ausgesetzt, bedingt durch Produktionskonzentration, anfällige Lieferketten, geopolitische Spannungen, Inflation und wachsende Technologieabhängigkeit. Laut einer neuen Analyse von Allianz Commercial übersteigen diese Verluste die Kosten für die Behebung von Sachschäden bei weitem. Der durchschnittliche Gesamtwert eines Betriebsunterbrechungsschadens liegt mittlerweile bei über 850.000 Euro. Dies ist rund 70 Prozent höher als der entsprechende durchschnittliche Sachschaden von knapp 500.000 Euro. Der Bericht analysiert 7.888 Schadensfälle aus der BU-Versicherung der Industrieversicherungsbranche mit einem Gesamtwert von rund 6,74 Milliarden Euro im Zeitraum vom 1. Januar 2021 bis zum 31. Dezember 2025. Obwohl die Schadenshäufigkeit stabil geblieben ist, stieg der durchschnittliche Schadenswert in den letzten zwei Jahren jährlich um über 30 Prozent. In Deutschland sind Feuer oder Explosionen für fast 50 Prozent der BU-Schäden verantwortlich, während die Niederlande (87 Prozent) oder Indien (67 Prozent) vor allem Naturkatastrophen als Schadenstreiber sehen.
„Das Risiko von Betriebsunterbrechungen und Lieferkettenstörungen ist nach wie vor hoch und unterliegt starken Schwankungen. Das Geschäftsumfeld ist geprägt von geopolitischen Spannungen, Handelsbarrieren, Cyber-Vorfällen und einer wachsenden Abhängigkeit von Technologien wie künstlicher Intelligenz (KI). Das Ausmaß der materiellen Schäden allein bestimmt nicht mehr die endgültigen Kosten einer Betriebsunterbrechung. Selbst ein relativ begrenzter Vorfall kann Auswirkungen auf Produktionsnetzwerke, Kunden und Märkte haben. Unternehmen müssen daher nicht nur ihre eigenen kritischen Vermögenswerte identifizieren und besser verstehen, sondern auch diejenigen der Lieferanten, Technologien und der Infrastruktur, von denen ihr Betrieb abhängt“, sagt Thomas Lillelund, CEO von Allianz Commercial.
Feuer ist die häufigste Schadensursache
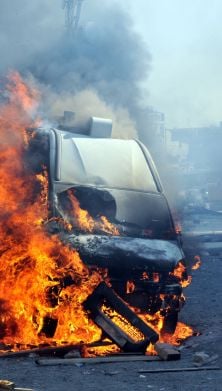
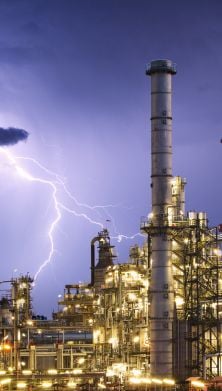
Brände und Explosionen sind die kostspieligsten Ursachen für Betriebsunterbrechungsschäden und machen mehr als 40 Prozent des analysierten Gesamtwerts aus. Dies entspricht etwa 2,9 Milliarden Euro. Für neun der zehn kostspieligsten vom Menschen verursachten Betriebsunterbrechungsereignisse im Datensatz waren Brände verantwortlich. Sie waren die teuerste Schadensursache in Deutschland, Singapur, Großbritannien und den USA. Ein Fall veranschaulicht, wie sich Schäden über das ursprüngliche Ereignis hinaus ausweiten können: Ein Brand in einer kleinen Produktionsstätte verursachte zwar relativ begrenzte Sachschäden, führte jedoch zu erheblichen Störungen im nachgelagerten Betrieb, was letztlich zu einem konzernweiten Betriebsunterbrechungsschaden in neunstelliger Höhe führte.
Naturkatastrophen sind die zweitteuerste Ursache für BU-Schäden. Auf sie entfallen etwa ein Drittel des Wertes und ein Viertel der Anzahl der analysierten Schadensfälle. Zusammen verursachten Brand- und Explosionsereignisse sowie Naturkatastrophen mehr als 75 Prozent des Gesamt-Schadenswerts. Ereignisse, die nicht mit Naturkatastrophen in Zusammenhang stehen, bleiben jedoch der wichtigste Treiber für Betriebsunterbrechungsschäden insgesamt und machen 74 Prozent der Schadensfälle sowie 66 Prozent ihres Gesamtwerts (etwa 4,85 Milliarden Euro) aus.
Wiederherstellung des Betriebs dauert inzwischen länger und ist kostspieliger
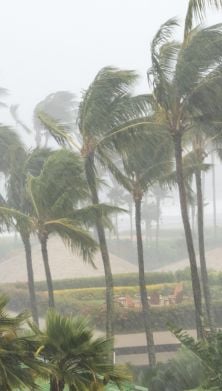
Einige Schadensfälle im Zusammenhang mit Naturkatastrophen ziehen sich über immer längere Zeiträume hin. Fast zwei Jahre nach dem Hurrikan Helene im September 2024 waren viele damit verbundene Betriebsunterbrechungsschäden noch immer nicht geregelt – nicht aufgrund von Deckungsfragen, sondern weil sich die betroffenen Unternehmen noch nicht vollständig erholt hatten. Verzögerungen in der Lieferkette, Arbeitskräftemangel und schwankende Materialkosten können sowohl die Wiederherstellung als auch die Schadenregulierung verzögern. Die Konzentration der Produktion kann Verluste verstärken. Branchen sind bei kritischen Materialien und Komponenten oft auf eine begrenzte Anzahl spezialisierter Standorte, Lieferanten oder Regionen angewiesen. Ein Brand, Cybervorfall oder extremes Wetterereignis an einem einzigen Standort kann daher Auswirkungen auf die gesamten globalen Lieferketten haben. Die beiden kostspieligsten Ereignisse ohne Naturkatastrophencharakter in der Analyse betrafen Brände in Halbleiterfabriken.
Cyber-Störungen erweitern das Risikospektrum
Während Ransomware nach wie vor die häufigste Ursache für cyberbedingte Störungen ist, wird ein wachsender Anteil der Schadensfälle durch Cloud-Ausfälle, Softwarefehler oder Vorfälle bei externen Technologieanbietern verursacht. Allein im Jahr 2025 wurden mehr als 48.000 Ausfälle bei Cloud- und Software-Diensten verzeichnet, was die zunehmende Abhängigkeit von digitalen Lieferketten verdeutlicht. Aufsehenerregende Vorfälle, darunter Angriffe auf Softwareanbieter oder Logistikplattformen, haben gezeigt, wie ein einziges Cyber-Ereignis Tausende von Unternehmen gleichzeitig lahmlegen kann.
„In der heutigen vernetzten Wirtschaft geht es bei der Verhinderung von Betriebsunterbrechungen nicht mehr nur um den Schutz einzelner Standorte. Zwar haben Unternehmen Fortschritte beim Verständnis ihrer Risiken in der Lieferkette gemacht, doch Prävention bleibt die wirksamste Form des Risikomanagements. Investitionen in Brandschutz, Widerstandsfähigkeit gegenüber Naturkatastrophen, Cyber-Vorsorge und Geschäftskontinuitätsplanung können sowohl die Dauer als auch das Ausmaß eines Betriebsunterbrechungsschadens entscheidend beeinflussen. Selbst relativ kleine Investitionen können die Auswirkungen einer Störung erheblich verringern“, erklärt Alberto Barani, Leiter der Business Interruption Group im Bereich Risk Consulting bei Allianz Commercial.
Photo: Adobe Stock
Pressekontakte
Über Allianz Commercial
Allianz Commercial ist das Kompetenzzentrum und die globale Sparte der Allianz Gruppe für die Versicherung von mittelständischen Unternehmen, Großunternehmen und Spezialrisiken. Zu unseren Kunden zählen die weltweit größten Verbrauchermarken, Finanzinstitute und Industrieunternehmen, die globale Luft- und Schifffahrtsindustrie sowie Familienbetriebe und mittelständische Unternehmen, die das Rückgrat der Wirtschaft bilden. Wir decken auch einzigartige Risiken wie Offshore-Windparks, Infrastrukturprojekte oder Filmproduktionen ab.
Angetrieben durch die Mitarbeiter, die Finanzkraft und das Netzwerk der von Interbrand als weltweit führende Versicherungsmarke eingestuften Allianz, arbeiten wir gemeinsam daran, unsere Kunden auf die Zukunft vorzubereiten: Sie vertrauen darauf, dass wir eine breite Palette an traditionellen und alternativen Risikotransferlösungen, hervorragende Risikoberatung und multinationale Dienstleistungen sowie eine reibungslose Schadenabwicklung bieten.
Unter dem Markennamen Allianz Commercial sind das Großkundenversicherungsgeschäft der Allianz Global Corporate & Specialty (AGCS) und das Gewerbeversicherungsgeschäft der nationalen Allianz Property & Casualty-Einheiten für mittelständische Unternehmen zusammengefasst. Wir sind in über 200 Ländern und Territorien entweder mit eigenen Teams oder über das Netzwerk der Allianz Gruppe und Partner vertreten. Im Jahr 2025 erwirtschaftet das integrierte Geschäft der Allianz Commercial weltweit rund 17,3 Milliarden Euro an Bruttoprämien.
Vorbehalt bei Zukunftsaussagen
Wie alle auf dieser Website veröffentlichten Inhalte unterliegen auch diese Aussagen unserem Haftungsausschluss für zukunftsgerichtete Aussagen:
All the latest news, reports and hot topics


Sign up to the newsletter
Keep up to date on all news and insights from Allianz Commercial